Choisir une assurance santé adaptée commence souvent par une situation concrète : une hospitalisation imprévue, la casse soudaine d’une paire de lunettes coûteuse, ou la nécessité d’une couronne dentaire. La décision ne se prend pas au hasard ; elle repose sur l’équilibre entre besoins réels, budget et options proposées par les assureurs.
Comprendre les composantes de l’assurance santé
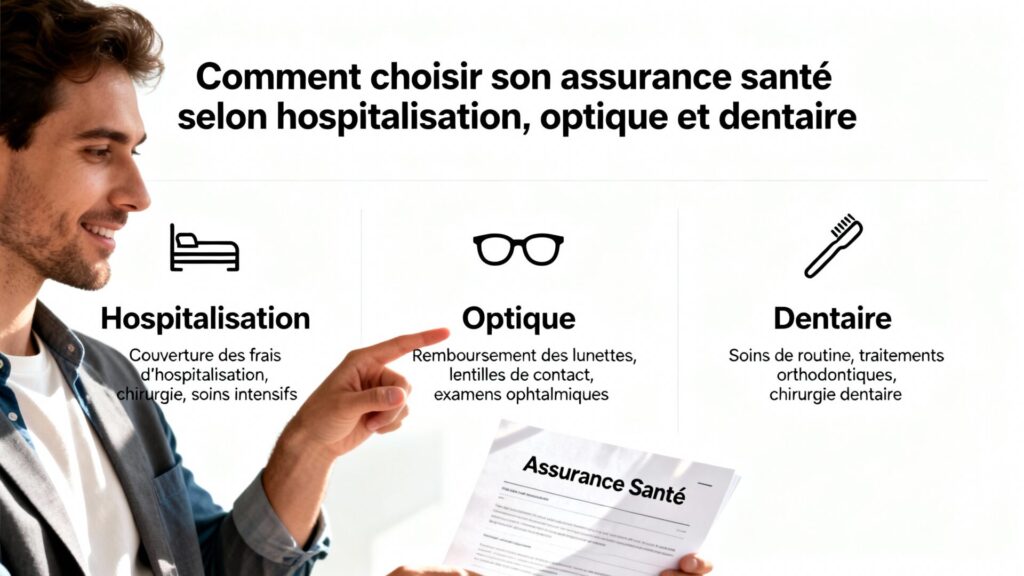
Une complémentaire santé complète les remboursements de la Sécurité sociale en ciblant précisément plusieurs volets. Les trois segments qui demandent le plus d’attention sont souvent hospitalisation, optique et dentaire.
- Hospitalisation : frais de séjour, honoraires, dépassements et chambre particulière.
- Soins courants : consultations, analyses et actes courants.
- Optique et dentaire : lunettes, lentilles, prothèses, orthodontie, implants.
Les niveaux de garantie et leur traduction
Les garanties sont souvent exprimées en pourcentage de la BRSS (Base de Remboursement de la Sécurité Sociale) ou en forfaits annuels. Savoir lire ces mentions évite les mauvaises surprises au moment de régler la facture.
Hospitalisation peut être indiquée à 100%, 150% ou 200% de la BRSS ; cela ne couvre pas systématiquement les dépassements d’honoraires. Optique est fréquemment proposée en forfaits annuels : 100 €, 200 € ou 400 € selon le niveau choisi.
| Volet | Forme courante | Ce que cela couvre |
|---|---|---|
| Hospitalisation | 100%–300% de la BRSS | Frais de séjour, partie des dépassements, hospitalisation |
| Optique | Forfait annuel 100–400 € | Lunettes, verres spéciaux, lentilles |
| Dentaire | Pourcentage BRSS ou plafonds | Soins courants, prothèses, orthodontie |

- ✅ PROTÈGE ORDONNANCE ET DOCUMENTS MÉDICAUX – Rangez et sécurisez vos ordonnances, feuilles de soins, carte Vitale, carte…
- 🇫🇷 QUALITÉ PREMIUM MADE IN FRANCE – Pochette de santé conçue et fabriquée en France avec des matériaux…
- 🏥 GOMME EXPANSÉE SOUPLE ET IMPERMÉABLE – Étui en gomme expansée légère et robuste, protège efficacement vos documents…
Adapter la couverture à votre profil
Commencez par inventorier vos dépenses de santé des deux dernières années : consultations, lunettes, soins dentaires, et hospitalisations éventuelles. Cette base factuelle aide à prioriser les volets à renforcer.
Si vous avez des antécédents médicaux, privilégiez une hospitalisation plus généreuse et surveillez les clauses liées aux maladies chroniques. Pour un foyer avec enfants, l’optique et l’orthodontie deviennent rapidement des postes de dépense majeurs.
Votre âge et situation familiale
Plus on avance en âge, plus les besoins en dentaire et en optique augmentent. Une jeune personne en bonne santé peut commencer par une formule équilibrée et faire évoluer la couverture après quelques années.
Votre budget
Le choix passe par un compromis entre prime mensuelle et reste à charge potentiel. Comparer des scénarios chiffrés (prime vs coût probable d’un soin) éclaire mieux qu’une comparaison purement tarifaire.
Points concrets à vérifier dans les contrats
Un contrat peut afficher des niveaux élevés de remboursement, mais limiter certains actes via des plafonds annuels ou des délais de carence. Il faut donc scruter les exclusions, les franchises et les remboursements plafonnés.
- Carences : périodes pendant lesquelles certaines prestations ne sont pas prises en charge.
- Plafonds annuels : limites sur l’optique, le dentaire ou les médecines douces.
Exemple chiffré : une couronne céramique peut coûter autour de 600 € et un implant dépasser 2 000 € par dent, montant rarement bien couvert sans garanties dentaires élevées.
Exemples pratiques et comparatifs
Pour éclairer le choix, voici des exemples courants de niveaux de couverture et leurs conséquences financières. Ces cas sont représentatifs mais ne remplacent pas une simulation personnalisée.
| Profil | Couverture hospitalisation | Optique (forfait) | Dentaire |
|---|---|---|---|
| Jeune actif | 100% BRSS | 100 € | 100% BRSS |
| Couple avec enfant | 150% BRSS | 200–300 € | 150% BRSS + plafond prothèses |
| Senior | 200%–300% BRSS | 300–400 € | Forfaits prothèses élevés |
Sur ce modèle, le reste à charge varie fortement : renforcer l’optique réduit directement la dépense pour une nouvelle paire de lunettes. À l’inverse, une hospitalisation avec dépassements d’honoraires mal couverte peut générer des centaines voire milliers d’euros de surprimes.
Conseils pour comparer et ajuster
Faites jouer la concurrence : demandez plusieurs devis et comparez les garanties précises plutôt que les intitulés marketing. Une même expression comme « prise en charge optimale » peut masquer des plafonds ou des exclusions.
Utilisez un tableau personnel récapitulatif de vos dépenses et faites deux simulations : l’une en cas de soin courant, l’autre en cas d’hospitalisation. Ce double scénario mettra en lumière les risques financiers et les points à renforcer.
Ce qu’il faut retenir
Une assurance santé bien calibrée se construit sur des données concrètes : historique de soins, âge, composition familiale et tolérance au reste à charge. Priorisez hospitalisation si vous avez des antécédents lourds, renforcez l’optique et le dentaire si vous anticipez des prothèses ou de l’orthodontie.
Comparez précisément les clauses (carences, plafonds, franchises) et mettez en regard le coût de la prime avec le risque financier d’un soin majeur. Un dernier conseil pratique : réévaluez votre contrat tous les 2 à 3 ans pour l’ajuster aux changements de situation.
FAQ
Évaluez vos antécédents, risques chirurgicaux et tolérance au reste à charge. Privilégiez 200–300% de BRSS si vous avez des pathologies ou risque de dépassements d’honoraires, sinon 100–150% peut suffire.
Inventoriez vos dépenses optiques sur deux ans : montures, verres spécifiques, lentilles. Pour enfants ou fortes corrections, préférez 200–400 € annuels ; pour faible usage, 100 € peut être acceptable.
Souvent non à 100% : implants et prothèses peuvent coûter plusieurs milliers d’euros et sont rarement bien remboursés sans forfaits prothétiques élevés ou options spécifiques. Vérifiez plafonds annuels et pourcentage BRSS.
La carence est une période pendant laquelle certaines prestations ne sont pas remboursées après la souscription. Elles peuvent durer plusieurs mois, surtout pour orthodontie ou prothèses ; lisez-les et anticipez avant un soin programmé.
Comparez plafonds annuels, pourcentages BRSS, prise en charge des dépassements d’honoraires, chambres particulières, carences et exclusions. Simulez coûts probables pour un soin courant et une hospitalisation pour estimer le reste à charge.
Réévaluez votre contrat tous les 2 à 3 ans ou après un changement de situation (naissance, âge, pathologie, nouvelle prescription optique). Faites des simulations pour ajuster garanties et maîtriser le reste à charge.