Percevoir des rentes immobilières régulières sans gérer les locataires représente un confort indéniable. La pierre papier garantit cette tranquillité d’esprit grâce à une gestion totalement déléguée. La réalité fiscale rattrape néanmoins souvent les investisseurs lors de la déclaration printanière.
L’imposition frappe lourdement les dividendes, amputant parfois la moitié des gains générés. Le choix du régime déclaratif devient alors le seul rempart pour préserver sa rentabilité. Une mauvaise option cochée suffit pour détruire l’attractivité de ce placement.
Fonctionnement de l’imposition sur les investissements immobiliers
L’acquisition de parts génère des flux financiers catégorisés par l’administration fiscale française comme des revenus fonciers classiques. Le fisc vous identifie comme un propriétaire bailleur traditionnel, même si vous ne possédez qu’une infime fraction d’un immeuble tertiaire. Vos bénéfices subissent donc directement l’application brutale de votre tranche marginale d’imposition personnelle.
À ce barème progressif étatique s’ajoutent inévitablement les prélèvements sociaux de 17,2 %. Cette double peine fiscale constitue souvent le point de bascule de toute stratégie patrimoniale sérieuse sur le long terme. Un contribuable situé dans une tranche très élevée verra sa rentabilité brute fondre drastiquement sous le seul poids de l’impôt annuel.
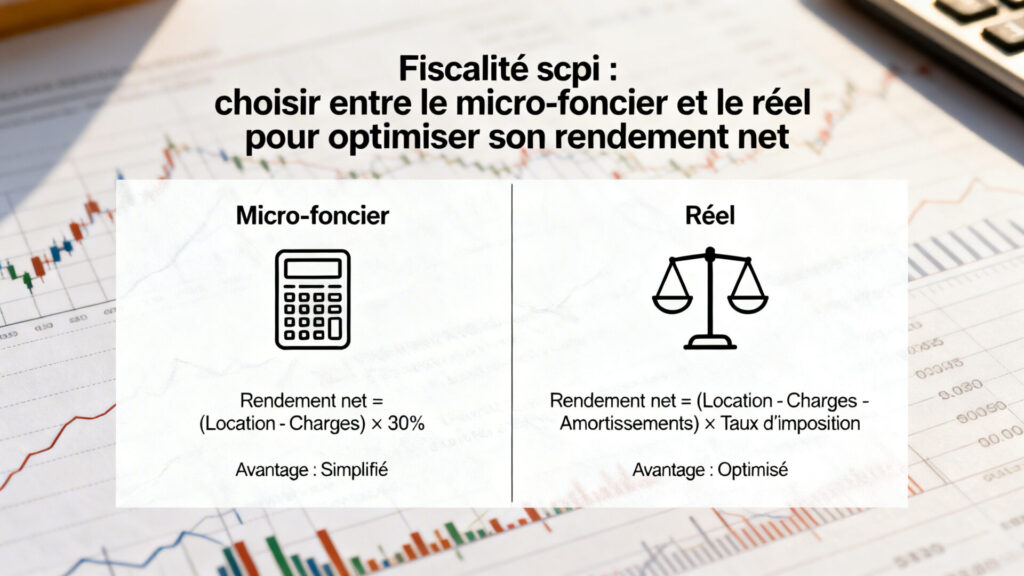
L’optimisation de cette charge écrasante repose sur un choix binaire proposé par le Code général des impôts. La législation autorise deux approches distinctes pour déclarer l’ensemble de ces bénéfices immobiliers annuels. La thématique de la Fiscalité SCPI : micro-foncier vs réel, et impacts sur votre rendement net dépend fondamentalement de la méthode déclarative sélectionnée.
| Critères d’évaluation fiscale | Approche forfaitaire simplifiée | Approche déclarative détaillée |
|---|---|---|
| Plafond de revenus toléré | Maximum fixé à 15 000 € par an | Aucun plafond financier applicable |
| Mécanisme de déduction | Abattement automatique de 30 % | Déduction des charges réelles au centime près |
| Durée de l’engagement | Choix annuel et librement révocable | Blocage obligatoire pendant 3 ans minimum |
| Condition physique exigée | Nécessite de détenir un bien loué nu en direct | Accessible à absolument tous les profils |
Les limites du système forfaitaire automatique
L’option simplifiée séduit initialement les investisseurs par sa très grande facilité d’exécution administrative. Il suffit d’inscrire le montant brut des loyers perçus, et l’administration s’occupe seule d’appliquer une réduction forfaitaire de 30 %. Le calcul de votre impôt sur le revenu s’effectue par conséquent sur une base de 70 % des encaissements réels.
Cette voie semble toute tracée pour les particuliers refusant la complexité de la comptabilité.
L’administration fiscale pose une condition stricte et souvent ignorée par les novices : la détention obligatoire d’un bien immobilier loué nu en direct pour valider l’option.
Sans ce prérequis physique avéré, le contribuable n’a absolument pas le droit d’activer cette case salvatrice.
Un portefeuille patrimonial composé exclusivement de titres de propriété indirecte exclut d’office le recours à cet abattement. Le législateur bascule alors automatiquement le propriétaire de parts vers le système déclaratif détaillé. Il convient donc de réaliser un audit précis de son propre patrimoine avant d’envisager cette facilité procédurale illusoire.
Le potentiel de la déduction des charges réelles
L’alternative exige de s’attaquer au formulaire 2044, un document réputé pour son immense rigidité technique. Cette méthode lourde constitue pourtant le levier financier le plus puissant pour limiter un frottement fiscal trop agressif. Elle autorise en effet la soustraction de l’intégralité des frais financiers supportés durant la dernière année civile.
Les intérêts de votre crédit immobilier, l’assurance du prêt et les éventuels frais de dossier entrent dans cette base déductible. Le recours massif à l’endettement modifie ainsi radicalement le volume de la base imposable finale du foyer. Les toutes premières années de remboursement permettent de gommer une part colossale de vos bénéfices locatifs.
Une précaution juridique majeure s’impose toutefois avant de s’engager sur ce chemin escarpé. L’activation de ce mécanisme précis déclenche un engagement irrévocable de trois années consécutives auprès des services fiscaux. Une diminution soudaine du coût de votre emprunt ne vous permettra pas de revenir immédiatement vers la méthode simplifiée.
Analyse chiffrée et répercussions sur la rentabilité nette
Les plaquettes commerciales distribuées affichent systématiquement un taux de distribution exprimé brut de fiscalité. Seule une projection mathématique rigoureuse et personnalisée permet de mesurer la véritable performance nette d’une telle opération. La somme d’argent qui alimentera réellement votre trésorerie dépend exclusivement de votre propre habileté fiscale.
Prenons l’exemple parlant d’un contribuable encaissant 10 000 euros de loyers, soumis à une imposition marginale de 30 %. Ce même profil d’investisseur rembourse actuellement 4 000 euros de frais bancaires liés à un financement externe. L’option retenue lors de la période printanière va directement définir l’équilibre budgétaire de son projet d’épargne.
| Indicateurs de performance | Scénario avec abattement de 30 % | Scénario avec déduction des intérêts |
|---|---|---|
| Base finale soumise à l’impôt | 7 000 € (suite à l’abattement) | 6 000 € (10 000 € de gains – 4 000 € de charges) |
| Montant de l’impôt (Tranche à 30 %) | 2 100 € prélevés | 1 800 € prélevés |
| Impact des prélèvements (17,2 %) | 1 204 € de taxes sociales | 1 032 € de taxes sociales |
| Pression fiscale globale subie | 3 304 € au total | 2 832 € au total |
Les paramètres pour trancher efficacement
La structure spécifique de votre financement constitue la boussole principale guidant cette décision complexe. Un achat réalisé intégralement au comptant rend le mécanisme de l’abattement mathématiquement beaucoup plus attractif. En l’absence totale de dette bancaire, les dépenses réelles liées au placement dépassent très rarement la barre des 30 %.
L’observation inverse s’avère tout aussi pertinente pour les acquisitions foncières structurées autour d’un prêt. Le poids considérable des intérêts d’emprunt au démarrage écrase littéralement le bénéfice imposable, rendant la déduction indispensable. L’anticipation minutieuse du tableau d’amortissement de la banque s’avère alors être une étape véritablement primordiale.
- La méthode d’acquisition privilégiée : Le paiement cash favorise logiquement le forfait, tandis que la dette contractée exige le régime réel.
- L’architecture globale du patrimoine : L’absence totale d’un bien locatif physique bloque légalement la procédure de simplification.
- L’horizon temporel de l’investissement : La baisse progressive et inéluctable des intérêts du prêt doit être calculée avec une grande précision.

Les pièges déclaratifs et la gestion des déficits
Les sociétés de gestion envoient chaque trimestre un document capital appelé Imprimé fiscal unique pour assister leurs clients. Cet accompagnement précieux limite grandement les erreurs grossières, mais n’intègre jamais le coût réel de votre propre emprunt immobilier. Omettre de rajouter ces montants prélevés par la banque représente l’oubli le plus dévastateur pour la rentabilité.
Le sommet de l’optimisation s’atteint lorsque le volume global des charges surpasse celui des revenus perçus. Cette situation purement comptable donne officiellement naissance au très recherché déficit foncier, un mécanisme d’une efficacité redoutable. Ce solde négatif s’impute directement sur vos autres bénéfices locatifs classiques durant une décennie complète.
L’exploitation sereine de ces puissants leviers fiscaux requiert cependant une rigueur administrative de tous les instants. Les inspecteurs exigent très régulièrement la production des tableaux d’amortissement pour valider les montants inscrits sur le formulaire. Le moindre écart chiffré entre les déclarations et les attestations bancaires déclenche un audit approfondi du dossier.
- L’archivage sécurisé des preuves : Conservez précieusement vos différentes attestations d’assurance et vos relevés bancaires annuels.
- Le retraitement des revenus européens : Isolez formellement les loyers de source étrangère pour éviter de subir une double imposition pénalisante.
Ultime arbitrage pour pérenniser son patrimoine
Le pilotage avisé de la fiscalité immobilière ne supporte aucune forme d’improvisation face aux énormes enjeux financiers. La simplicité apparente du modèle forfaitaire dissimule des contraintes souvent inadaptées aux épargnants ayant recours au crédit. La valorisation méthodique de vos charges financières réelles protège efficacement l’intégrité de votre capital initial.
Anticiper l’évolution certaine de vos revenus et la baisse de vos dettes sécurise la croissance de votre portefeuille. L’usage d’un tableur correctement paramétré demeure incontestablement votre meilleur allié avant la validation de votre liasse fiscale. Une parfaite stratégie déclarative sublime la distribution de vos dividendes pour construire un socle patrimonial robuste.
FAQ
Pour profiter du régime micro-foncier avec vos parts de SCPI et de son abattement de 30 %, vous devez obligatoirement détenir un bien immobilier loué nu en direct, en plus de vos parts.
Le régime réel est particulièrement avantageux si vous avez financé vos parts à crédit. Il permet de déduire l’intégralité des intérêts d’emprunt et des frais bancaires, réduisant ainsi considérablement votre base imposable finale.
Lorsque vous optez pour le régime réel au lieu du micro-foncier pour vos revenus fonciers, vous vous engagez de manière irrévocable auprès de l’administration fiscale pour une durée minimum de trois années consécutives.
Les revenus des SCPI sont soumis à votre tranche marginale d’imposition et aux prélèvements sociaux de 17,2 %. Une mauvaise stratégie déclarative peut amputer la moitié de vos gains, d’où l’importance de bien choisir son régime.