L’acquisition d’un bien immobilier constitue une étape majeure qui impose une confrontation directe avec les réalités bancaires. Avant même de consulter la moindre annonce, évaluer sa marge de manœuvre s’avère indispensable pour éviter de profondes désillusions. Un coup de cœur s’effondre très rapidement face à un refus de prêt catégorique.
La clé de toute transaction réussie repose sur une notion mathématique stricte, à savoir la limite maximale de financement. Cette règle dicte l’enveloppe budgétaire allouée et conditionne la faisabilité totale du projet de vie.
Maîtriser les fondements du financement immobilier
Il est strictement impossible d’aborder sereinement le marché sans évaluer précisément sa capacité d’emprunt au préalable. Cette notion fondamentale représente le volume financier maximal qu’une banque acceptera de prêter selon un profil économique précis. De trop nombreux acheteurs visitent encore des maisons pour finalement se heurter au refus catégorique d’un conseiller financier.
Cette évaluation préalable fonctionne comme une boussole indispensable pour cibler des logements réellement accessibles. Elle garantit que le ménage ne se retrouvera pas asphyxié par des mensualités de remboursement démesurées. L’objectif consiste à sécuriser le budget familial sur une durée s’étalant souvent entre vingt et vingt-cinq années.
Comprendre les mécanismes bancaires permet également d’aborder les visites avec une grande assurance. Le futur acquéreur sait précisément jusqu’où il peut mener une négociation tarifaire. Cette lucidité financière protège l’acheteur des manœuvres d’agents immobiliers insistants.
Le mécanisme mathématique derrière l’enveloppe budgétaire
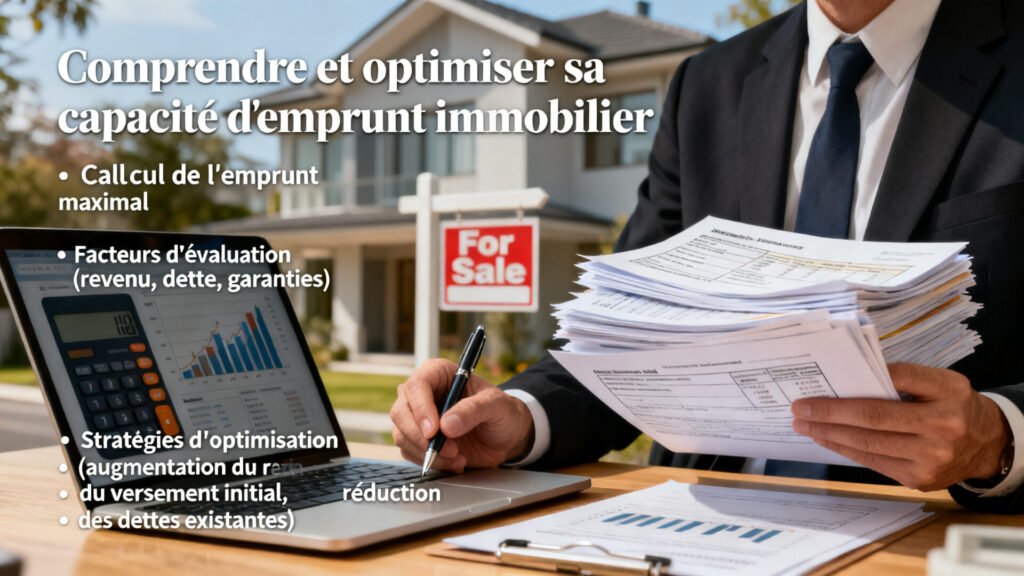
L’analyse d’un profil emprunteur par les institutions financières repose sur une logique purement arithmétique. Pour déterminer la somme remboursable chaque mois, l’établissement liste la totalité des rentrées d’argent régulières. Il déduit ensuite les dépenses fixes afin de définir la part du budget allouable au crédit.
Depuis les directives du Haut Conseil de Stabilité Financière (HCSF), le taux d’effort maximal imposé plafonne strictement à 35 % des revenus nets. Une exception très marginale existe, mais elle reste réservée à des dossiers bénéficiant d’un patrimoine déjà solidement constitué. La méthode de calcul s’articule autour de trois étapes incontournables.
- L’addition minutieuse de tous les revenus nets mensuels, incluant les salaires et les rentes pérennes.
- La soustraction rigoureuse des charges incompressibles comme les autres crédits en cours ou les pensions alimentaires.
- L’application d’un coefficient multiplicateur pour obtenir la mensualité maximale que l’établissement jugera soutenable.
Le traitement des revenus variables demande une attention toute particulière lors de cette évaluation. Les primes exceptionnelles ou les commissions commerciales ne sont généralement prises en compte qu’après une moyenne calculée sur trois ans. Cette prudence institutionnelle vise à garantir la pérennité du remboursement en cas de conjoncture économique défavorable.
Les exigences implacables des établissements de crédit
Les banques appliquent des grilles de lecture particulièrement rigides pour se prémunir contre le risque de défaut de paiement. La règle des 35 % d’endettement constitue désormais une norme quasi inflexible qu’il est complexe de contourner. Toutefois, le statut professionnel joue un rôle prépondérant dans la décision finale d’octroi du prêt.
Un contrat à durée indéterminée hors période d’essai ou un statut de fonctionnaire rassure immédiatement le prêteur. À l’inverse, un travailleur indépendant devra généralement fournir au minimum trois années de bilans comptables positifs pour légitimer sa demande. La stabilité des rentrées d’argent prime souvent sur leur montant brut absolu.
Une étude récente de l’Observatoire Crédit Logement démontre que 87 % des dossiers refusés au cours de l’année écoulée présentaient soit un dépassement du taux d’usure, soit un manque de stabilité professionnelle perçue.
| Revenus généralement valorisés | Charges systématiquement déduites |
|---|---|
| Salaires nets fixes et primes lissées | Mensualités des autres prêts à la consommation |
| Revenus fonciers nets (souvent retenus à 70 %) | Pensions alimentaires versées à des tiers |
| Bénéfices professionnels (moyenne sur 3 ans) | Loyers résiduels en cas de location conservée |
L’importance cruciale du reste à vivre
Au-delà du simple pourcentage d’endettement, le reste à vivre s’impose comme un critère de sélection fondamental. Cette donnée correspond à la somme d’argent disponible sur le compte une fois la mensualité du futur crédit prélevée. Même avec un taux inférieur à 35 %, un reliquat insuffisant entraînera un rejet immédiat.
L’établissement financier doit s’assurer que l’emprunteur conserve suffisamment de liquidités pour nourrir sa famille et régler ses factures courantes. Les standards bancaires exigent généralement un minimum de 800 euros pour une personne seule, auquel on ajoute environ 400 euros par adulte supplémentaire. Pour chaque enfant à charge, une somme additionnelle de 300 euros est couramment exigée par les comités d’engagement.
Le contexte inflationniste récent a d’ailleurs poussé les banques à se montrer encore plus regardantes sur cette réserve d’argent. Le coût de l’énergie et l’augmentation des prix alimentaires impactent lourdement le pouvoir d’achat mensuel. Un reste à vivre confortable agit comme un indispensable matelas de sécurité contre ces fluctuations économiques inattendues.

- classeur budget a6 francais va bien au-delà de la simple gestion financière. Il est conçu spécifiquement pour s'harmoniser…
- Conçu pour simplifier la gestion budgétaire, ce classeur offre des sections claires pour les revenus, les dépenses et…
- Ce classeur est livré avec des Classeur A6 (1 pièce), Enveloppe Budget A6 (8 pièces), Feuilles Budget français…
Les tactiques éprouvées pour embellir son dossier
L’emprunteur dispose de plusieurs méthodes puissantes pour optimiser son profil et influencer positivement l’analyse de son dossier. L’action la plus urgente consiste à assainir totalement ses relevés bancaires durant les trois mois précédant la demande officielle. Un compte exempt de tout découvert démontre une gestion financière rigoureuse en bon père de famille.
La présence d’une capacité d’épargne régulière, même modeste, constitue un signal extrêmement rassurant pour le banquier. Il est vivement conseillé de solder tous ses petits crédits à la consommation pour faire chuter mécaniquement son niveau d’endettement avant de solliciter un financement immobilier. Cette simple manœuvre libère souvent une capacité de remboursement inespérée.
- Liquider par anticipation les prêts automobiles pour diminuer les charges fixes déductibles.
- Mobiliser les aides gouvernementales comme le Prêt à Taux Zéro (PTZ) pour augmenter l’enveloppe globale de financement.
- Éviter les dépenses superflues ou les jeux d’argent sur les relevés bancaires soumis à l’étude.
Durant toute la phase de montage du dossier, une vigilance absolue s’impose sur les dépenses courantes quotidiennes. Un achat compulsif ou un abonnement onéreux contracté juste avant l’édition de l’offre peut alerter le comité d’engagement. Il s’agit de maintenir un comportement financier exemplaire jusqu’à la signature définitive chez le notaire.
Le jeu des curseurs sur la durée et l’apport
L’apport personnel et la modulation de la période de remboursement constituent de puissants leviers d’ajustement. Actuellement, les institutions réclament un minimum de 10 % de fonds propres afin de couvrir les frais de notaire et de garantie. Injecter 20 % d’apport transforme immédiatement un profil classique en un client hautement désirable bénéficiant de meilleurs taux.
Allonger la durée du crédit permet également de réduire la pression mensuelle sur le budget du ménage. Prenons le cas pratique de Julien et Sophie qui visaient un emprunt de 250 000 euros pour leur maison. En passant d’une durée de 20 ans à 25 ans, leur mensualité a baissé de près de 150 euros, débloquant ainsi l’accord définitif de leur banque.
La flexibilité de ces paramètres permet souvent de sauver des dossiers initiaux jugés trop justes par le système informatique bancaire. Il faut savoir jouer habilement avec ces variables pour franchir les filtres de sélection de plus en plus stricts. L’aide d’un courtier s’avère parfois judicieuse pour optimiser la présentation chiffrée du projet.
| Durée de remboursement choisie | Poids de la mensualité estimée | Impact sur le coût total |
|---|---|---|
| Format court sur 15 ans | Très lourd (nécessite de gros revenus) | Très faible (intérêts limités) |
| Format standard sur 20 ans | Équilibré (norme du marché actuel) | Modéré (bon compromis financier) |
| Format long sur 25 ans | Allégé (facilite le respect des 35 %) | Maximal (majoration des frais) |
La maîtrise stratégique du projet d’acquisition
S’approprier les rouages complexes de la finance immobilière offre une tranquillité d’esprit inestimable lors de cet acte d’achat fondamental. Cet effort d’analyse préliminaire transforme un simple désir en un plan d’action parfaitement calibré. En anticipant les attentes des analystes, l’emprunteur se positionne comme un négociateur redoutable face à son conseiller.
Arriver avec un dossier irréprochable et des relevés de comptes exemplaires rassure profondément l’établissement financier. Cette posture proactive favorise directement l’obtention de conditions tarifaires nettement plus avantageuses. L’énergie investie à structurer intelligemment son épargne demeure incontestablement le socle d’une réussite patrimoniale pérenne.
FAQ
Le calcul de la capacité d’emprunt repose sur la différence entre vos revenus réguliers nets et vos charges incompressibles. Les banques appliquent ensuite un taux d’endettement maximal fixé à 35 % pour déterminer la mensualité que vous pourrez supporter sans risque.
Les établissements financiers examinent minutieusement la stabilité de votre situation professionnelle, comme un contrat à durée indéterminée, le respect du taux d’effort des 35 %, mais aussi et surtout le reste à vivre indispensable pour subvenir à vos besoins quotidiens.
Pour maximiser votre dossier, il est vivement recommandé de solder vos crédits à la consommation en cours, d’augmenter votre apport personnel au-delà de 10 %, et d’allonger la durée de votre prêt immobilier jusqu’à 25 ans afin de réduire la mensualité.
Le reste à vivre est crucial car il garantit que, malgré le remboursement de votre mensualité de crédit immobilier, vous conservez suffisamment de fonds sur votre compte bancaire pour payer vos dépenses courantes, l’énergie et la nourriture de toute votre famille.